
Wawasan
Semua Wawasan
Kumpulan artikel, refleksi, dan pemikiran strategis dari ekosistem GATICORP.
Digital
Fintech Harus Membuktikan Dampak
Fintech Indonesia sudah melewati fase ketika pertumbuhan user, transaksi, dan penyaluran dana cukup menjadi ukuran keberhasilan. Pertanyaan berikutnya lebih sulit: siapa yang benar-benar memperoleh akses baru, apakah biaya turun, apakah produktivitas membaik, dan apakah modelnya tetap sehat?
Desain
Saat Heritage Menjadi Sistem Desain
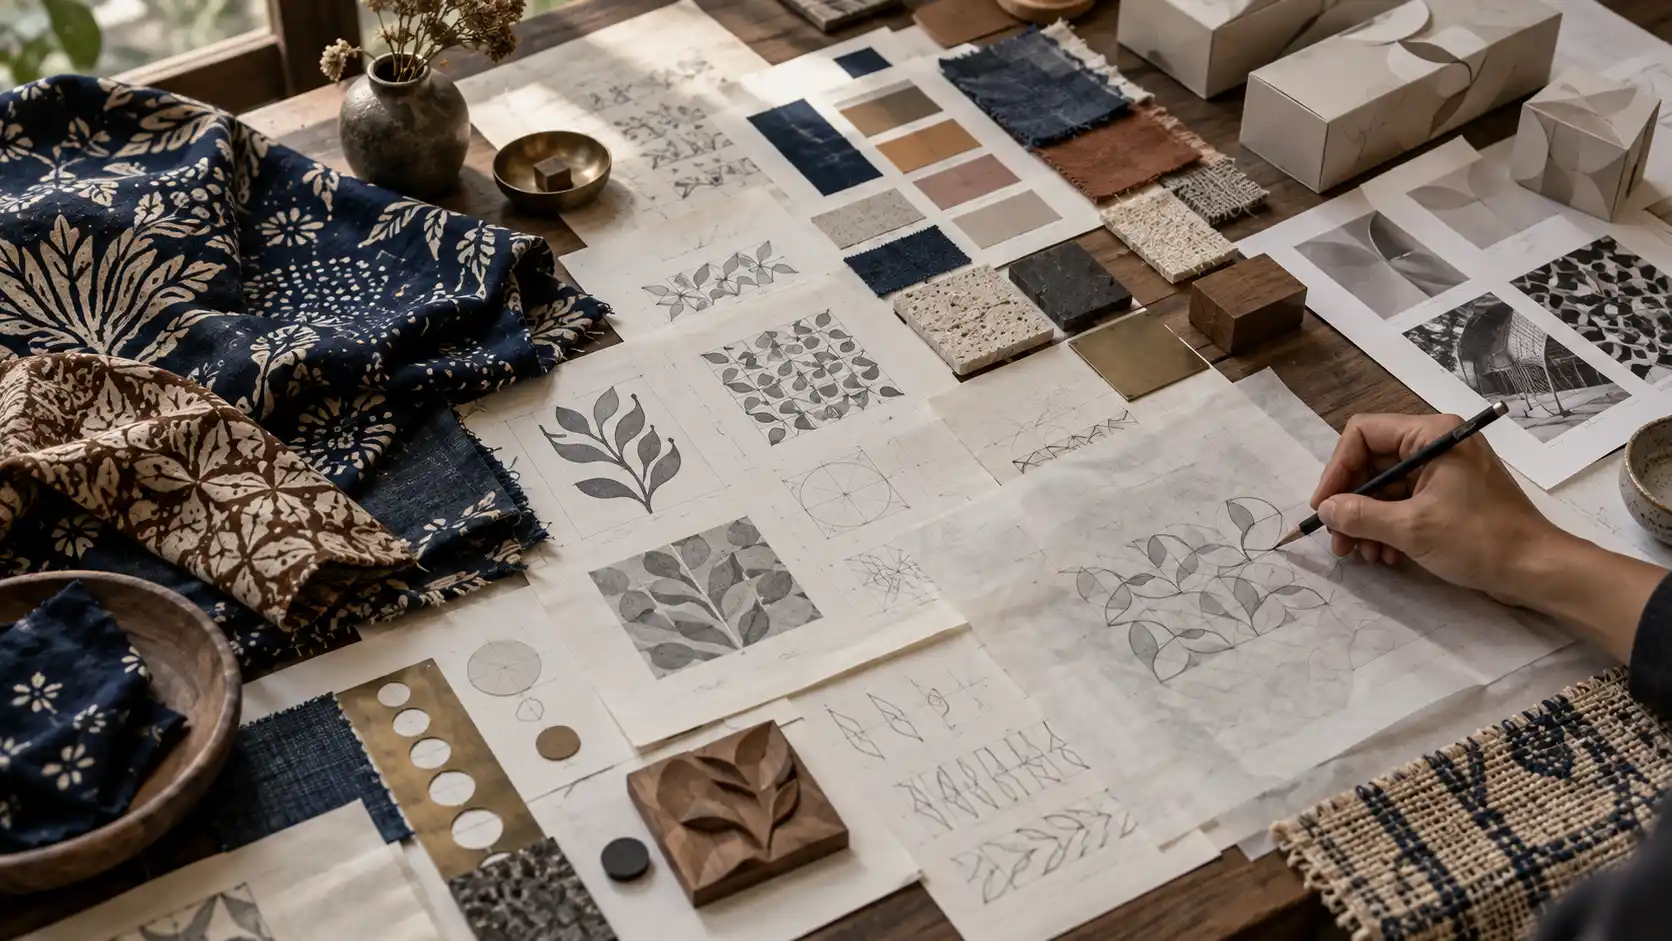
Menggunakan budaya dalam desain seharusnya tidak berhenti pada copy-paste motif. Brand dapat mempelajari prinsip di balik craft—ritme, material, proporsi, teknik, dan konteks—lalu menerjemahkannya menjadi sistem visual yang modern, konsisten, dan tetap menghormati sumbernya.
Merk
Batik Bukan Sekadar Motif
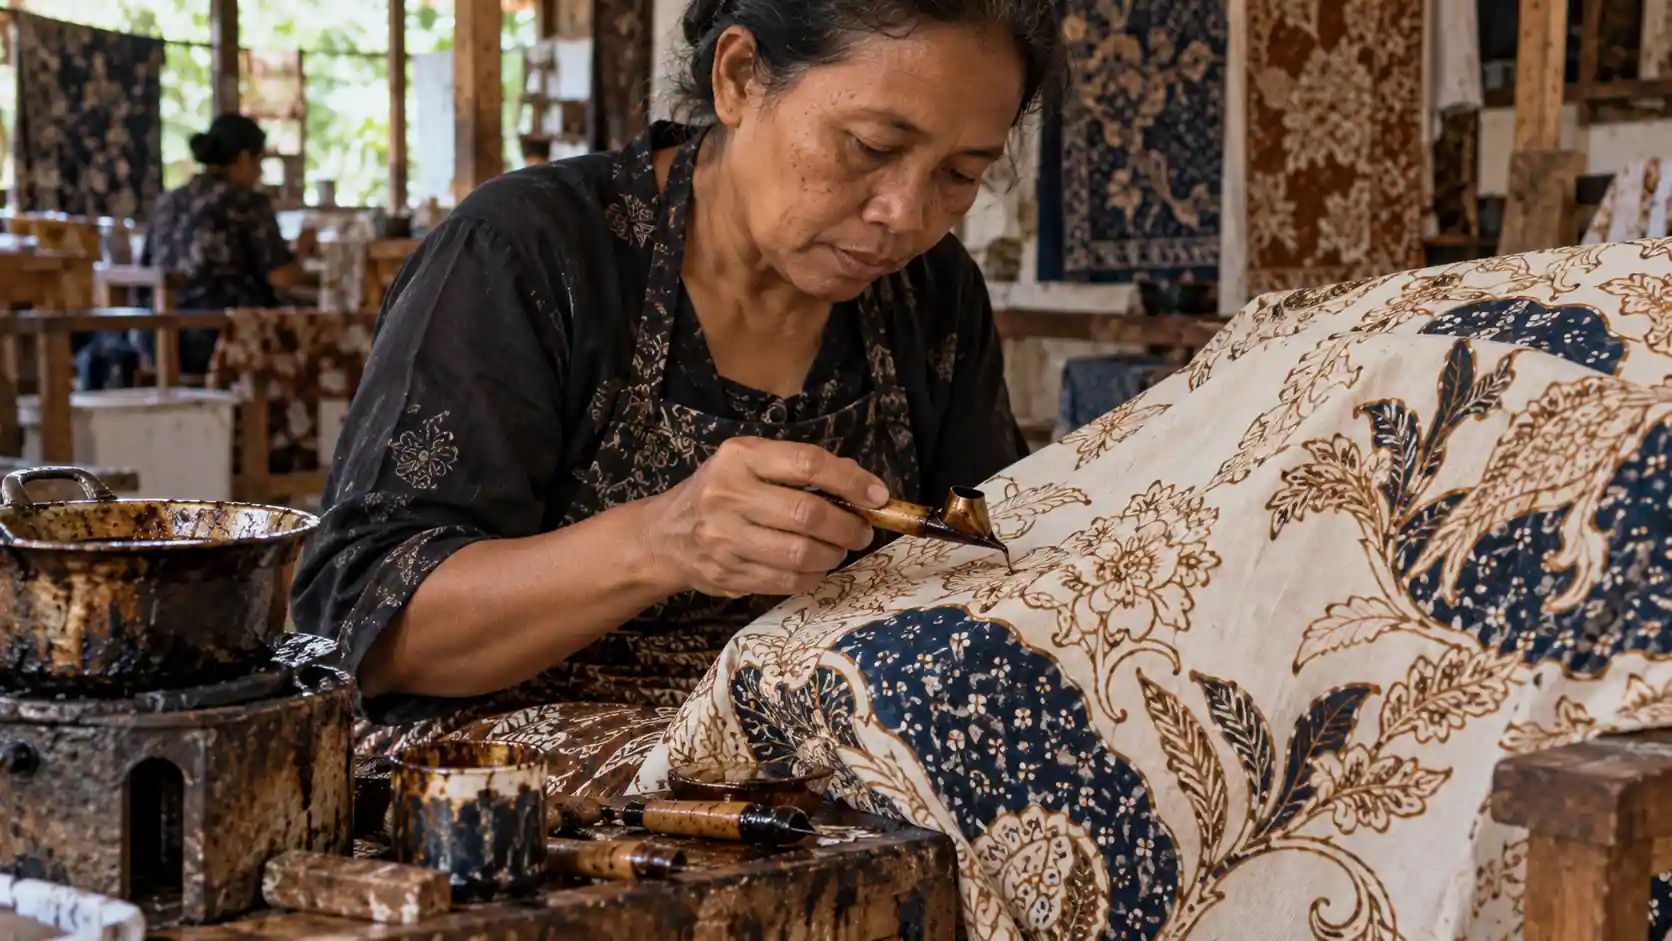
Batik sering dipasarkan melalui motifnya. Padahal nilai heritage juga berada pada teknik, pembuat, daerah asal, pengetahuan, dan proses yang diwariskan. Bagi brand, provenance dapat menjadi pembeda—tetapi hanya jika ia dibangun dari fakta dan hubungan yang adil, bukan sekadar cerita pemasaran.
Asuransi
Premi Reasuransi Turun, Klaim Naik
Premi reasuransi Indonesia turun sekitar 16% pada semester I-2026 sementara klaim meningkat lebih dari 26%. Angka tersebut bukan sekadar cerita penurunan bisnis: di belakangnya ada perubahan pricing global, retensi insurer, legacy claims, dan pertanyaan penting tentang bagaimana kapasitas risiko perusahaan sebenarnya dibangun.
Digital
QRIS 0% dan Ekonomi Transaksi Kecil
Mulai 1 Oktober, MDR QRIS 0% diperluas untuk transaksi hingga Rp100.000. Bagi merchant, penghematan itu nyata—tetapi profitabilitas tetap ditentukan oleh margin produk, biaya operasional, reconciliation, dan kualitas proses pembayaran secara keseluruhan.
FnB
Menu Lebih Ringkas, Operasi Lebih Kuat
Menu yang panjang dapat terasa menarik bagi pelanggan, tetapi setiap item membawa konsekuensi ke inventory, preparation, training, forecasting, dan waste. Menyederhanakan menu bukan berarti mengurangi pilihan secara membabi buta—melainkan menghilangkan kompleksitas yang tidak menciptakan cukup nilai.

Bisnis
Likuiditas Tumbuh, Akses Tetap Berbeda
M2 Indonesia mencapai Rp10.448,1 triliun pada Agustus dan kredit perbankan tumbuh lebih cepat. Namun likuiditas agregat bukan berarti setiap perusahaan memperoleh pembiayaan dengan harga, tenor, dan kemudahan yang sama.
Digital
Discovery Commerce: Produk Menemukan Pembeli
E-commerce tidak lagi hanya menunggu konsumen mengetik nama produk. Konten, live shopping, recommendation feed, dan creator dapat membawa produk langsung ke depan calon pembeli. Bagi UMKM, peluang visibility membesar—tetapi GMV, margin, inventory, dan ketergantungan platform tetap harus dihitung.

Bisnis
Rupiah–SGD Membuka Pilihan Baru
Indonesia dan Singapura kini memiliki kerangka transaksi bilateral dalam Rupiah dan Dolar Singapura. Bagi perusahaan, manfaatnya bukan sekadar “menghindari dolar”, tetapi menambah pilihan untuk menyelaraskan mata uang invoice, pendapatan, pembayaran, dan lindung nilai.

Bisnis
AI Mengubah Cara Wisatawan Memilih
AI mulai bergerak dari alat pencarian menjadi perencana perjalanan. Bagi hotel, restoran, operator tur, dan UMKM destinasi, tantangannya bukan sekadar hadir di internet, tetapi memastikan informasi bisnis cukup terstruktur, aktual, terpercaya, dan berbeda agar dapat ditemukan dalam perjalanan yang semakin dipengaruhi AI.
Digital
Rupiah Digital Bergerak ke Infrastruktur
Rupiah Digital belum diluncurkan kepada publik. Namun Project Garuda telah bergerak dari white paper dan konsultasi menuju eksperimen teknologi wholesale, sementara BI kini mendalami Wholesale Securities Ledger. Isunya bukan sekadar uang digital baru, tetapi bagaimana uang bank sentral dapat berinteraksi dengan infrastruktur pasar keuangan masa depan.
Asuransi
Bisnis Baru Naik, Retensi Jadi Ujian
Premi bisnis baru asuransi jiwa tumbuh double digit pada semester I-2026 dan jumlah tertanggung melonjak. Namun kualitas pertumbuhan tidak cukup diukur dari akuisisi. Renewal, persistency, channel mix, premi tunggal, dan relevansi perlindungan menentukan apakah pertumbuhan itu bertahan.
Bisnis
Rantai Pasok, Jalur Baru Pembiayaan
Mulai 1 Oktober, penguatan RPIM memperluas cakupan pembiayaan hingga pemasok, distributor, dan mitra badan usaha. Peluangnya bukan sekadar menambah kredit UMKM, tetapi membuat transaksi nyata dalam rantai pasok lebih mudah diterjemahkan menjadi modal kerja.
Bisnis
Ekspansi Butuh Lebih dari Kapasitas Tinggi
Pemanfaatan kapasitas usaha naik menjadi 73,80% pada triwulan II-2026, sementara investasi nasional tetap tumbuh. Namun utilisation tinggi bukan perintah otomatis untuk menambah mesin, gudang, cabang, atau pegawai. Perusahaan perlu membedakan bottleneck permanen dari lonjakan permintaan sementara.
Digital
Dari Payment ke Open API
Pembayaran digital sudah luas. Tahap berikutnya adalah integrasi: bagaimana transaksi mengalir dari payment ke POS, accounting, ERP, treasury, dan layanan pelanggan tanpa menciptakan fragmentasi baru. SNAP memberi bahasa standar, tetapi value bisnis tetap bergantung pada governance, security, data, dan kualitas implementasi.
Asuransi
Rasio Klaim 99,6% Menekan Asuransi Kredit
Premi asuransi kredit tumbuh 9,3% pada semester I-2026, tetapi klaim melonjak 32,7% hingga hampir menyamai premi. Rasio klaim 99,6% tidak otomatis berarti lini ini rugi 99,6%, tetapi memberi sinyal kuat bahwa pricing, underwriting, data, dan pembagian risiko perlu diperiksa kembali.
Bisnis
Belanja Pulih, Konsumen Makin Selektif
Keyakinan konsumen membaik pada Agustus, tetapi pertumbuhan penjualan eceran masih tipis. Bagi retailer dan brand, tantangannya bukan sekadar menarik traffic, tetapi memenangkan porsi belanja konsumen yang makin selektif.
Digital
Deadline PSE: Siapa yang Bertanggung Jawab?
Komdigi memberi 25 PSE hingga 22 September untuk memenuhi kewajiban pendaftaran. Isunya lebih besar daripada satu deadline: banyak perusahaan memiliki website, aplikasi, portal, dan platform yang tersebar antarunit tanpa satu inventory regulasi yang jelas. Siapa sebenarnya bertanggung jawab?
Bisnis
Kredit Melaju, Likuiditas Mengetat?
Kredit perbankan tumbuh 13,58% YoY pada Juli, lebih cepat daripada DPK 11,21%, mendorong LDR menjadi 88,38%. Namun buffer likuiditas masih kuat. Bagi bisnis, pertanyaannya bukan apakah bank kehabisan dana, melainkan bagaimana funding yang lebih mahal atau lebih ketat dapat memengaruhi pricing dan akses kredit.
Digital
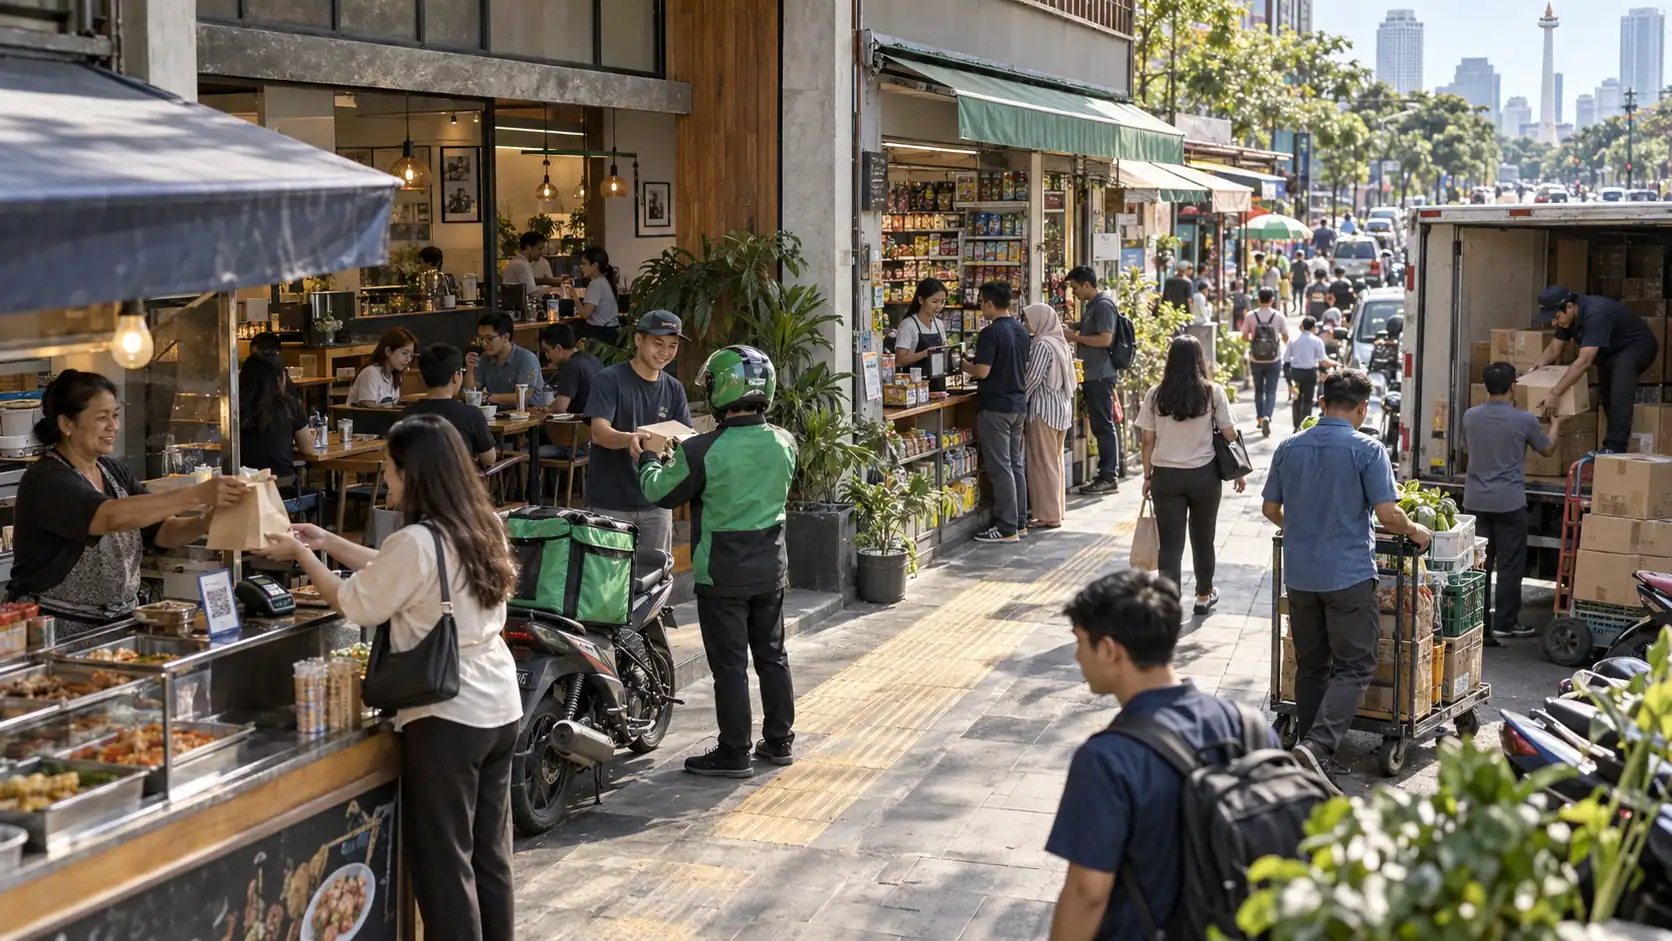
Pembayaran Digital: Apa Tahap Berikutnya?
Pembayaran digital Indonesia sudah mencapai skala besar. Pertanyaan berikutnya bukan lagi berapa banyak merchant menerima QRIS, tetapi apakah pembayaran digital benar-benar memperbaiki settlement, rekonsiliasi, cash-flow visibility, customer retention, cross-border commerce, dan produktivitas bisnis.
Bisnis
Credit Scoring Baru: Lebih Adil bagi UMKM?
Pemeringkat Kredit Alternatif membuka peluang menilai UMKM yang sebelumnya sulit dibaca melalui histori kredit konvensional. Namun semakin banyak data tidak otomatis membuat keputusan kredit lebih adil. Kualitas data, bias model, explainability, consent, dan human oversight tetap menentukan.
Merk
Ketika Algoritma Menguasai Distribusi: Mengapa Brand Tidak Bisa Selamanya “Menyewa” Audiens dari Platform
Platform sosial memberi brand skala distribusi yang sulit ditandingi, tetapi follower tidak memberikan kendali penuh atas siapa yang benar-benar melihat konten. Brand yang resilient perlu menggunakan platform untuk discovery sambil membangun hubungan yang lebih langsung melalui customer database, website, loyalty, community, dan first-party data.
Digital
PP TUNAS Mulai Ditegakkan: Mengapa Pelindungan Anak Harus Masuk ke Desain Produk Digital sejak Awal
Enam bulan implementasi PP TUNAS mulai mengubah pelindungan anak dari isu parental control menjadi tanggung jawab product governance. Age assurance, privacy-by-default, profiling, risiko adiksi, hingga desain fitur kini masuk ke wilayah yang harus dinilai sebelum produk digital digunakan anak.
Asuransi
Tiga Izin Baru Asuransi Jiwa Syariah: Apakah 2026 Menjadi Tahun Pemisahan yang Mengubah Pasar?
Dalam hitungan hari, OJK memberikan izin kepada Panin Dai-ichi Life Sharia, Central Asia Raya Syariah, dan AXA Sharia Life Insurance. Gelombang izin tersebut mencerminkan percepatan spin-off menjelang tenggat akhir 2026. Namun entitas baru tidak otomatis berarti pasar baru: tantangan sebenarnya dimulai pada modal, distribusi, teknologi, governance, dan kemampuan menciptakan demand.
Bisnis
Menjelang RDG September: Apa yang Harus Dipantau Bisnis Selain BI-Rate?
Bank Indonesia akan menggelar RDG pada 22–23 September. Bagi perusahaan, keputusan BI-Rate penting, tetapi dampak bisnis tidak berhenti pada satu angka. Rupiah, likuiditas, kredit, arus modal, biaya lindung nilai, dan transmisi suku bunga justru menentukan bagaimana kebijakan moneter masuk ke operasional.
Digital
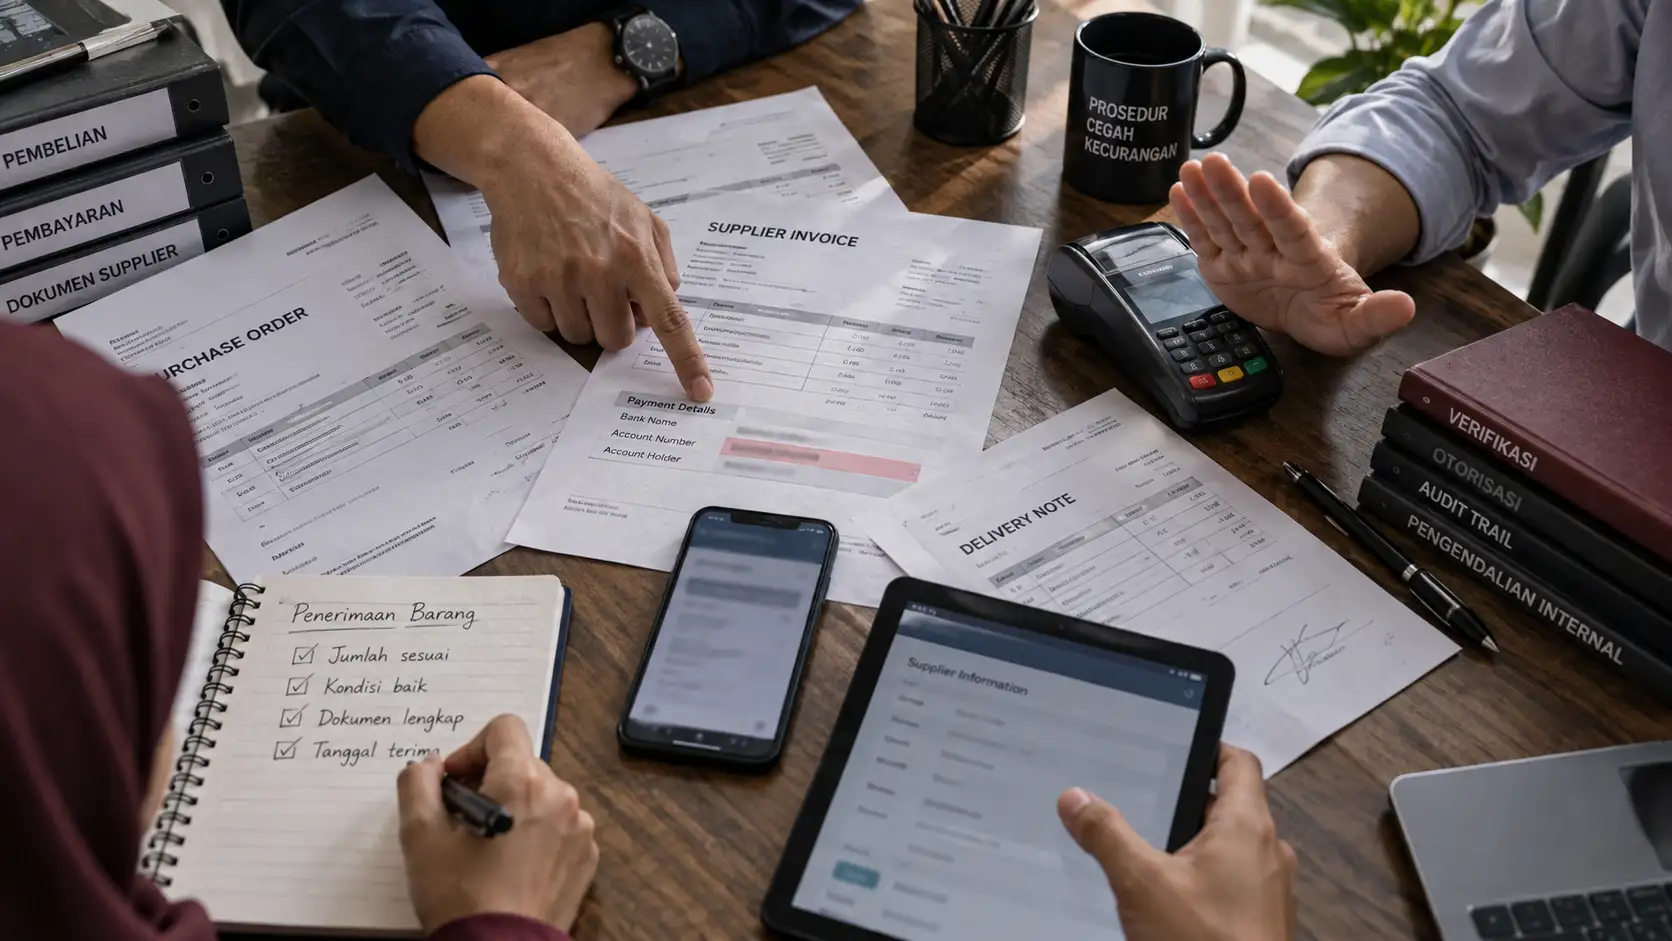
Transaksi Digital Makin Besar, Risiko Scam Ikut Naik: Apa yang Harus Dilindungi Bisnis?
Indonesia Anti-Scam Centre telah menerima lebih dari 637 ribu laporan sejak beroperasi dan memblokir lebih dari 607 ribu rekening hingga Juli 2026. Bagi bisnis, perlindungan transaksi digital tidak cukup dengan mengingatkan karyawan agar “lebih hati-hati”. Yang dibutuhkan adalah kontrol pembayaran yang membuat satu pesan palsu sulit berubah menjadi transfer nyata.
Bisnis
Dana Pensiun Bukan Sekadar Isu Pekerja: Mengapa Perusahaan Perlu Memikirkan Retirement Readiness Karyawan
Indonesia telah memasuki fase ageing population, sementara inklusi dana pensiun masih rendah. Bagi perusahaan, kesiapan pensiun bukan hanya persoalan keuangan pribadi karyawan, tetapi bagian dari workforce planning, wellbeing, succession, dan kualitas transisi karier.
Digital
Bisnis Punya Banyak Data, tapi Sedikit Insight: Mengapa Data Hygiene Menjadi Fondasi AI dan Dashboard
POS, marketplace, QRIS, CRM, accounting, dan analytics membuat bisnis menghasilkan data lebih banyak dari sebelumnya. Tetapi tanpa ID yang konsisten, transaksi yang dapat direkonsiliasi, master data yang jelas, dan ownership, dashboard hanya memvisualisasikan kekacauan—dan AI dapat mempercepatnya.
Bisnis
Impor Naik 27,02% di Juli: Sinyal Investasi, Tekanan Biaya, atau Ketergantungan yang Perlu Dicermati?
Impor Indonesia naik 27,02% YoY pada Juli 2026, jauh lebih cepat daripada ekspor. Namun lebih dari 91% impor Januari–Juli berupa bahan baku, bahan penolong, dan barang modal. Artinya, kenaikan impor perlu dibaca sebagai kombinasi aktivitas produksi, investasi, energi, sekaligus exposure baru bagi bisnis.
Asuransi
Premi Asuransi Umum Turun 3,04%: Perlambatan, Pergeseran Bisnis, atau Sekadar Siklus?
Premi asuransi umum dan reasuransi terkontraksi 3,04% YoY hingga Juli 2026. Namun kontraksi agregat itu menyembunyikan perbedaan besar antar lini: properti melemah, kendaraan dan kredit masih tumbuh, sementara tekanan klaim meningkat. Jadi, apakah industri benar-benar sedang melambat?
Bisnis
Bank Masih Optimistis di Q3 2026: Apa Artinya bagi Kredit Bisnis dan UMKM?
Survei OJK menunjukkan bank tetap optimistis pada kuartal III 2026, dengan ekspektasi kinerja yang kuat dan risiko yang dinilai terkendali. Namun likuiditas dan appetite penyaluran kredit yang baik tidak otomatis membuat kredit lebih mudah bagi setiap bisnis.
FnB
Naik Harga, Kecilkan Porsi, atau Ubah Menu? Kerangka Keputusan Saat Cost F&B Tertekan
Harga pangan dan input F&B kembali bergerak, tetapi tidak ada satu respons yang cocok untuk semua menu. Bisnis perlu membedakan tekanan sementara dan struktural, lalu memilih antara harga, porsi, recipe, product mix, atau efisiensi berdasarkan contribution margin dan nilai pelanggan.
Digital
AI Semakin Bisa Bertindak, Bukan Hanya Menjawab: Batas Otoritas Apa yang Harus Dibuat Perusahaan?
AI mulai bergerak dari sistem yang memberi jawaban menjadi sistem yang dapat menjalankan tindakan. Bagi perusahaan, isu berikutnya bukan sekadar kemampuan AI, tetapi siapa yang memberi izin, tindakan apa yang boleh dijalankan, dan siapa yang bertanggung jawab ketika sesuatu berjalan salah.
Asuransi
Biaya Konstruksi Naik 9,52%: Apakah Nilai Pertanggungan Properti Bisnis Anda Masih Masuk Akal?
IHPB bangunan dan konstruksi naik 9,52% YoY pada Agustus 2026. Kenaikan material tidak otomatis berarti nilai pertanggungan harus naik sebesar angka yang sama, tetapi cukup menjadi alasan kuat untuk memeriksa apakah properti bisnis masih diasuransikan secara memadai.
Bisnis
Menunggu PII Q2 2026: Membaca Kepercayaan Modal Tanpa Terjebak Headline
Bank Indonesia dijadwalkan merilis Posisi Investasi Internasional Indonesia Q2 2026 pada 11 September. Data NPI sudah menunjukkan arus masuk modal kembali menguat, tetapi PII harus dibaca sebagai posisi aset dan kewajiban, bukan sekadar cerita tentang “asing masuk”.
Digital
Dashboard Harian Bukan Hiasan: 7 Data Pelanggan yang Lebih Berguna daripada Sekadar Revenue
Revenue memberi tahu apa yang sudah terjadi. Dashboard yang benar-benar berguna membantu bisnis memahami mengapa itu terjadi dan apa yang mungkin berubah berikutnya. Tujuh metrik pelanggan ini dapat memberi sinyal lebih dini tentang pertumbuhan, retensi, dan risiko.
Bisnis
Penjualan Eceran Juli 2026: Kategori Mana yang Bergerak dan Apa Artinya bagi UMKM?
Bank Indonesia memperkirakan penjualan eceran Juli 2026 tumbuh 0,9% secara tahunan. Namun bagi UMKM, angka total bukan bagian terpenting. Yang lebih menentukan adalah kategori yang bergerak, kecepatan stok berputar, dan berapa banyak modal kerja yang tertahan di rak.
Merk
Ketika Konsumen Lebih Selektif: Bangun Nilai Brand Tanpa Terjebak Diskon Permanen
Keyakinan konsumen Indonesia masih berada di zona optimistis, tetapi pertumbuhan retail relatif moderat dan inflasi kembali meningkat. Dalam situasi ini, brand perlu memberi alasan yang lebih kuat untuk dibeli—bukan hanya potongan harga yang lebih besar.
Bisnis
Menunggu Survei Konsumen Agustus: Optimisme Belum Tentu Sama dengan Keberanian Belanja
Bank Indonesia dijadwalkan merilis Survei Konsumen Agustus 2026 pada 9 September. Baseline Juli masih menunjukkan optimisme, tetapi indikator kondisi saat ini dan ekspektasi melemah. Bagi bisnis, keyakinan konsumen perlu dibaca bersama perilaku belanja aktual.
Asuransi
Asuransi Kesehatan Memasuki Fase Koordinasi Baru: Apa Artinya bagi Perusahaan dan Karyawan?
OJK dan Kementerian Kesehatan memperkuat koordinasi antara perusahaan asuransi, BPJS Kesehatan, dan rumah sakit. Bagi perusahaan, perubahan ini bukan sekadar soal premi, tetapi juga tentang desain benefit, administrasi klaim, pengalaman karyawan, dan keberlanjutan biaya kesehatan.
Bisnis
Cadangan Devisa Agustus Segera Dirilis: Apa yang Perlu Dipantau Importir dan Bisnis Berbiaya Valas?
Bank Indonesia dijadwalkan merilis posisi cadangan devisa Agustus 2026 pada 8 September. Sebelum fokus pada apakah angkanya naik atau turun, bisnis perlu memahami apa yang sebenarnya bisa—dan tidak bisa—dijelaskan oleh cadangan devisa tentang rupiah dan risiko valas.
FnB
Bahan Baku Naik, Menu Tak Bisa Terus Naik: Cara Bisnis F&B Menjaga Margin Tanpa Kehilangan Pelanggan
Harga pangan dan beberapa input kembali memberi tekanan pada usaha F&B, tetapi menaikkan seluruh menu bukan selalu jawaban terbaik. Margin yang sehat justru dimulai dari memahami unit economics, product mix, waste, dan nilai yang tetap dirasakan pelanggan.
Bisnis
Inflasi 3,19%, IHPB 6,18%: Mengapa Tekanan Biaya Usaha Bisa Terasa Berbeda
Inflasi konsumen Indonesia tetap berada dalam sasaran, tetapi sejumlah indikator harga di tingkat produsen dan perdagangan besar bergerak lebih cepat. Bagi bisnis, persoalannya bukan sekadar inflasi, melainkan bagaimana tekanan biaya diterjemahkan ke margin, harga, dan arus kas.
Asuransi
Asuransi Memasuki Fase Penguatan
Data terbaru OJK menunjukkan industri asuransi Indonesia memiliki fondasi modal yang kuat, sementara pertumbuhan premi dan pemenuhan ekuitas bergerak dengan dinamika berbeda.
FnB
Dari Percakapan ke Aset Brand
Bagi bisnis F&B, percakapan konsumen bukan sekadar promosi. Ketika pengalaman produk cukup kuat untuk diceritakan, word of mouth dapat berkembang menjadi bagian dari aset brand.
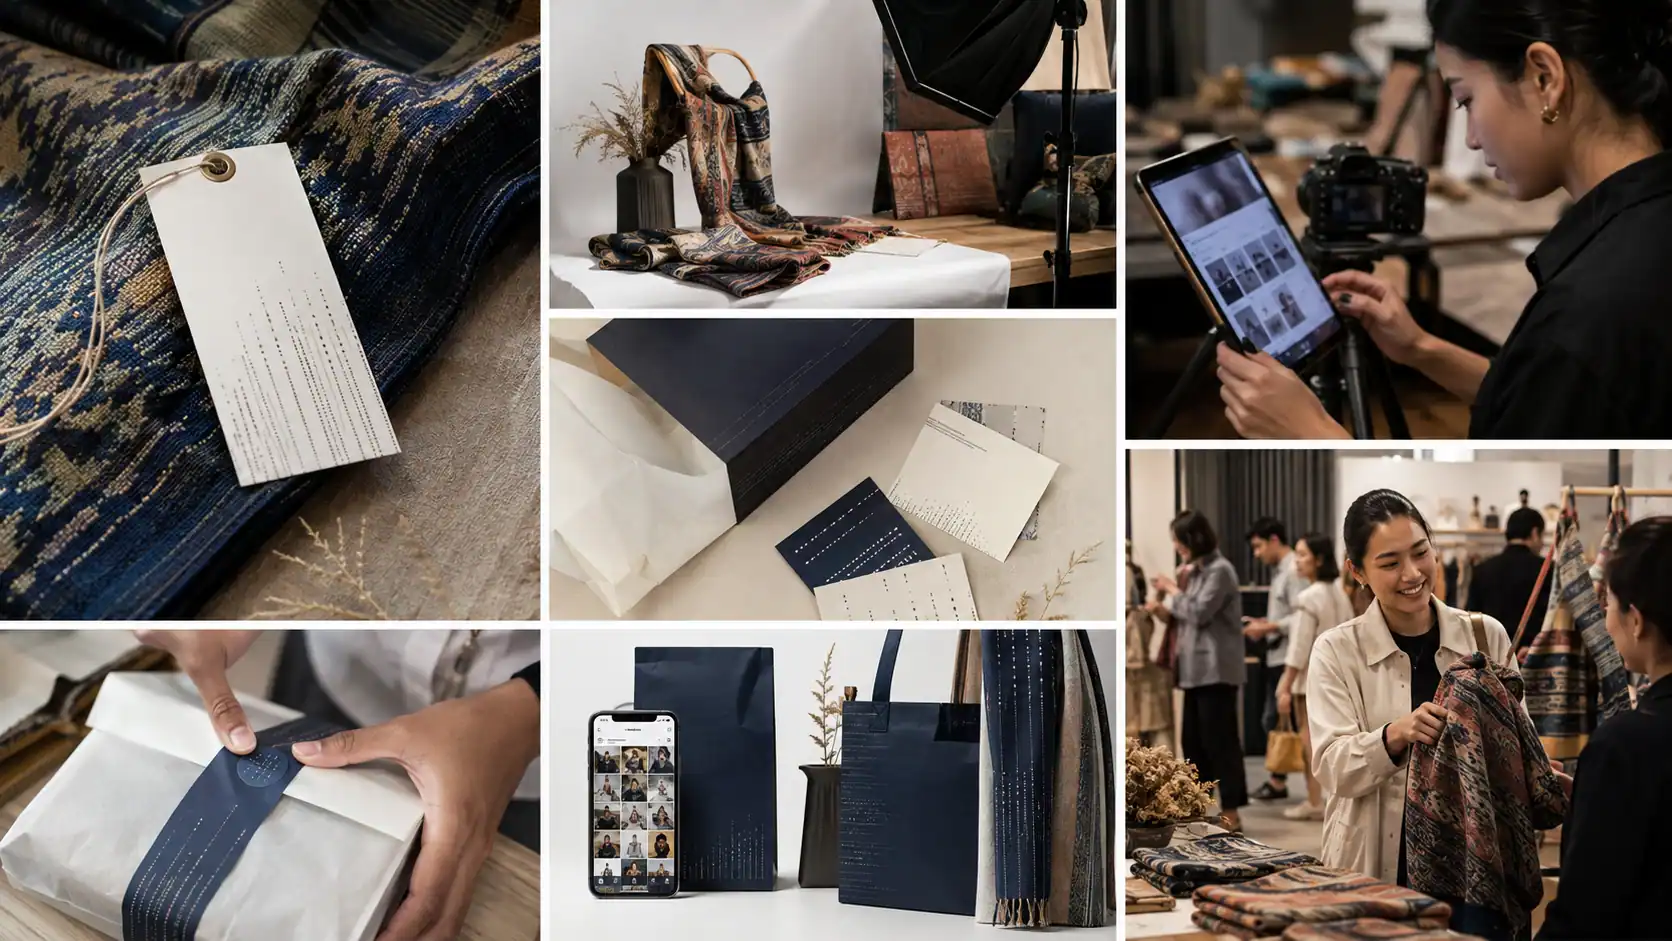
Merk
Brand Lokal di Kanal Digital: Dari Konten ke Identitas
Konten dapat menghasilkan perhatian. Brand terbentuk ketika pelanggan mulai mengenali pola yang konsisten antara produk, cerita, visual, pengalaman, dan hubungan setelah transaksi.
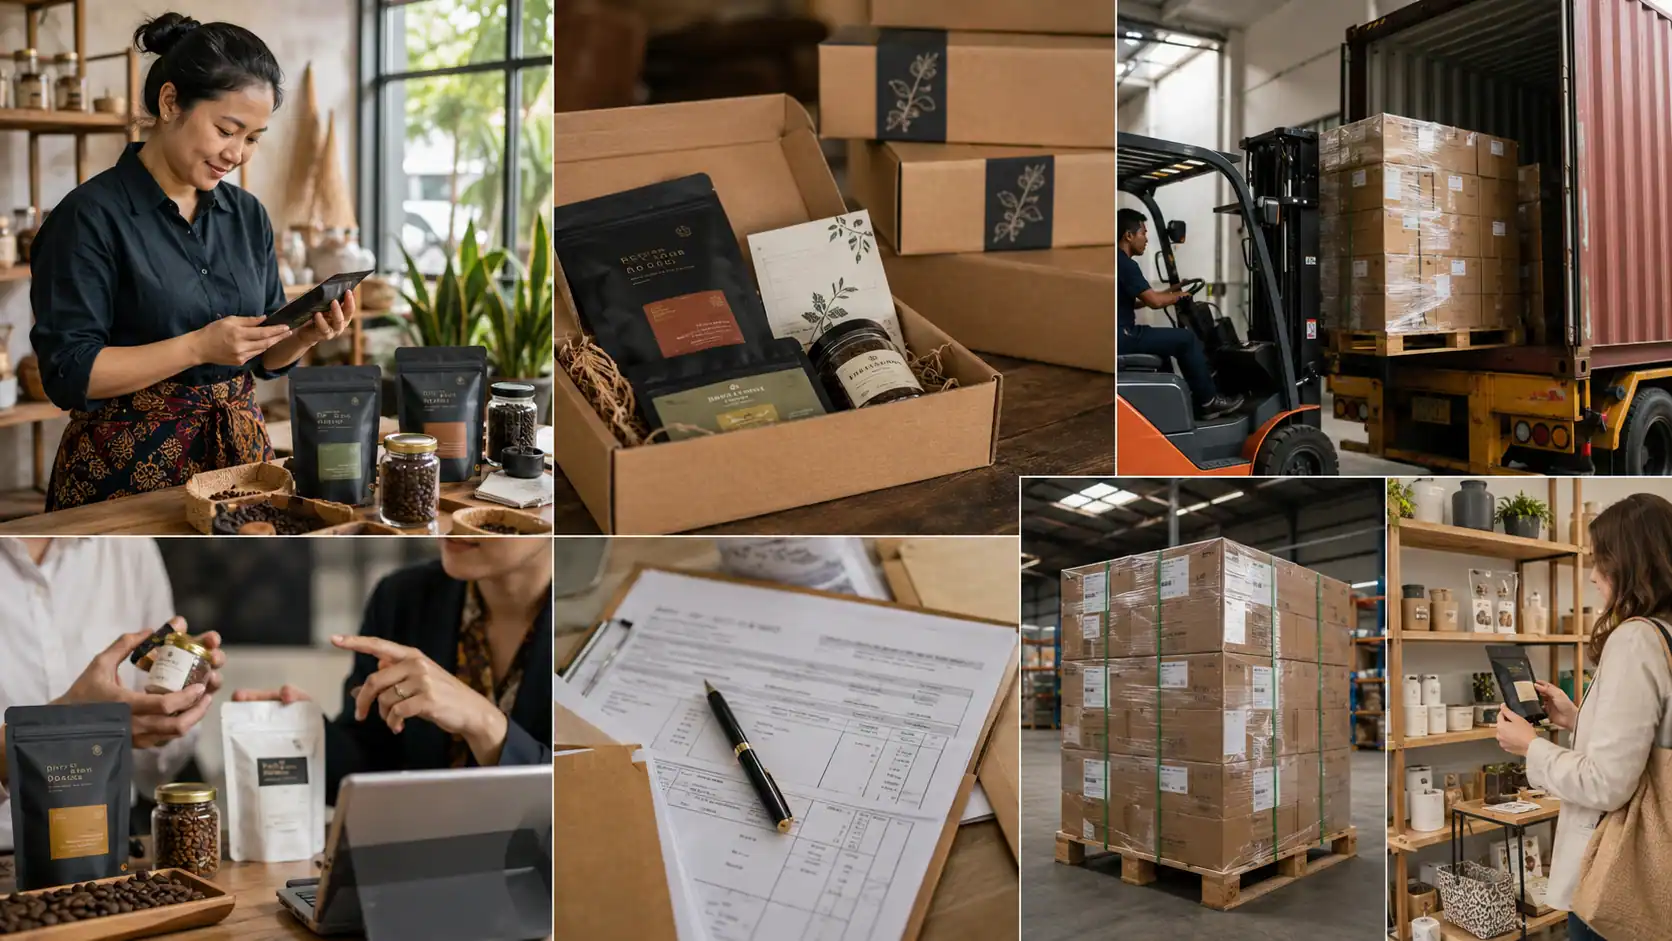
Bisnis
UMKM Siap Ekspor: Lebih dari Produk yang Bagus
Shipment pertama bukan akhir dari perjalanan ekspor. Bisnis yang benar-benar siap harus mampu memenuhi spesifikasi buyer, menjaga margin, kapasitas, dokumen, dan repeat order.