
Mulai 1 Oktober 2026, struktur biaya QRIS berubah untuk transaksi bernilai kecil. Bank Indonesia memperluas kebijakan Merchant Discount Rate atau MDR sebesar 0% untuk transaksi hingga Rp100.000. Bagi merchant Usaha Mikro, MDR 0% tetap berlaku untuk transaksi sampai Rp500.000 sebagaimana skema sebelumnya.[1]
Perubahan paling nyata karena itu dirasakan merchant reguler yang sebelumnya berada pada tarif 0,7%, seperti sebagian usaha kecil, menengah, dan besar. Untuk transaksi kecil sampai Rp100.000, fee tersebut kini menjadi nol.[1]
Sekilas perubahan 0,7% terlihat kecil. Namun pada bisnis dengan transaksi sangat sering dan ticket size rendah, angka kecil yang berulang ribuan kali bisa menjadi bagian dari economics yang layak diperhatikan.
Tetapi ada satu distinction penting: MDR 0% tidak berarti menerima pembayaran digital menjadi tanpa biaya sama sekali.
Apa sebenarnya MDR?
MDR adalah biaya jasa pemrosesan transaksi QRIS yang dikenakan kepada merchant oleh industri sistem pembayaran. Bank Indonesia menetapkan struktur tarifnya, tetapi BI tidak mengambil bagian dari MDR tersebut.[2]
BI juga menegaskan bahwa MDR merupakan biaya merchant dan tidak boleh dibebankan kepada konsumen.[2] Artinya merchant seharusnya tidak menambahkan surcharge kepada pembeli hanya karena mereka memilih membayar menggunakan QRIS.
Untuk memahami dampak kebijakan baru, bisnis perlu melihat MDR sebagai salah satu komponen transaction cost, bukan seluruh transaction economics.
Mengapa Rp100.000 penting?
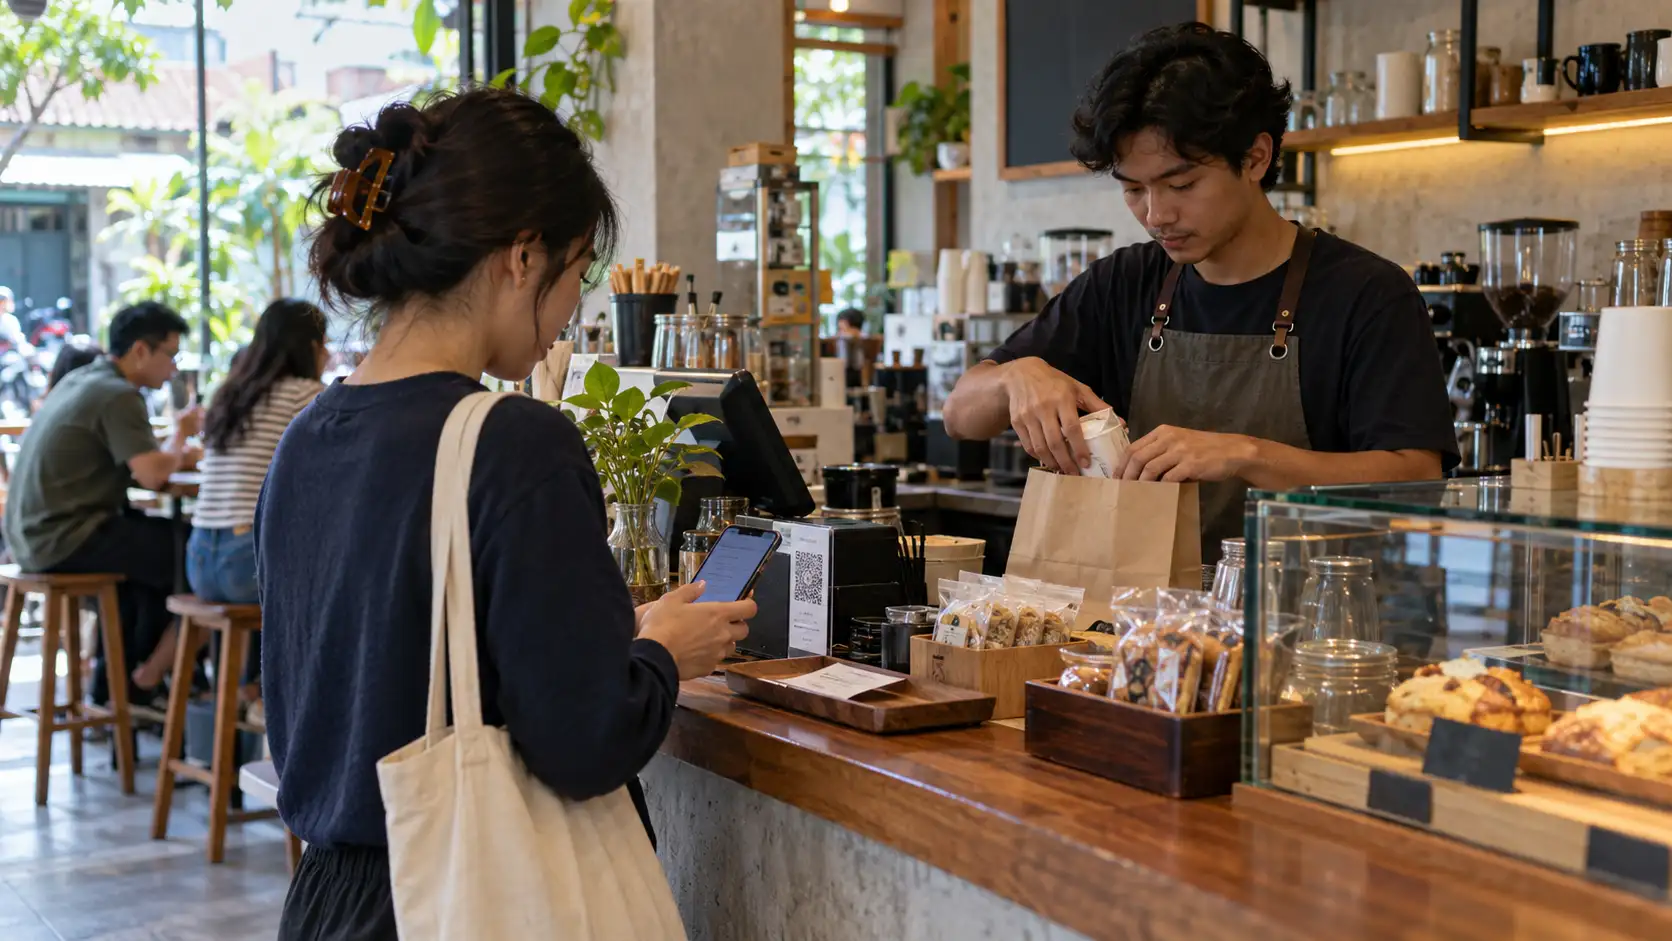
Transaksi di bawah Rp100.000 adalah wilayah yang sangat umum bagi banyak aktivitas sehari-hari. Kopi, makanan ringan, laundry, parkir, minimarket, makanan cepat saji, pharmacy purchase tertentu, jasa kecil, hingga pembelian impulsif sering berada di rentang tersebut.
BI sendiri tidak menyatakan bahwa seluruh transaksi QRIS berada di bawah Rp100.000. Karena itu kita tidak boleh menyimpulkan berapa persen volume nasional yang otomatis memperoleh MDR nol tanpa data tambahan.
Namun threshold tersebut jelas menyasar kelas transaksi yang sangat relevan bagi retail sehari-hari.
Penghematan kecil dapat menjadi berarti pada volume besar
Ambil contoh ilustratif, bukan statistik nasional. Sebuah usaha kecil memproses 3.000 transaksi QRIS per bulan dengan average ticket Rp60.000. Nilai transaksi mencapai Rp180 juta.
Dengan tarif ilustratif 0,7%, biaya transaksi akan setara sekitar Rp1,26 juta. Jika seluruh transaksi memenuhi kategori MDR 0%, biaya tersebut secara teori tidak lagi muncul.
Rp1,26 juta mungkin kecil dibanding revenue sebuah jaringan ritel besar. Bagi outlet kecil, nilainya bisa setara dengan sebagian biaya listrik, bahan, packaging, atau beberapa hari upah tenaga kerja.
Dampaknya sangat tergantung volume dan margin.
Tetapi revenue bukan margin
Merchant tidak seharusnya membaca penghematan MDR sebagai tambahan profit satu banding satu.
Jika bisnis menghasilkan omzet Rp180 juta tetapi gross margin hanya tipis, penghematan memang terasa besar. Sebaliknya, pada bisnis dengan gross margin tinggi dan biaya transaksi digital relatif kecil, efeknya mungkin kurang material.
Karena itu metric yang lebih berguna adalah MDR sebagai persentase dari contribution margin, bukan hanya sebagai persentase dari revenue.
Transaksi Rp20.000 lebih sensitif daripada transaksi besar
Pada bisnis dengan ticket kecil, setiap rupiah biaya relatif terasa lebih besar terhadap laba per transaksi.
Misalnya merchant hanya memperoleh contribution Rp3.000 dari transaksi Rp25.000. Fee Rp175 pada tarif 0,7% akan mengambil hampir 6% dari contribution tersebut. Angka ini hanya ilustrasi, tetapi menunjukkan mengapa fee yang terlihat kecil terhadap omzet dapat lebih berarti terhadap margin.
Kebijakan MDR 0% mengurangi salah satu friction tersebut.
Namun merchant tetap perlu melihat biaya lain.
Cash juga tidak gratis
Perbandingan yang adil bukan “QRIS berbayar versus cash gratis”.
Menerima cash mempunyai biaya tersembunyi: menyediakan uang kembalian, risiko salah hitung, kehilangan kas, pencurian, waktu counting, deposit ke bank, dan reconciliation antara penjualan dengan uang fisik.
Biaya tersebut jarang muncul sebagai satu line item bernama “cash fee”, tetapi tetap menggunakan tenaga dan waktu.
Payment decision sebaiknya melihat total cost of acceptance.
Zero MDR bukan zero digital cost
Merchant masih membutuhkan perangkat, koneksi data, smartphone atau POS tertentu, administrasi, training karyawan, reconciliation, dan customer-service process ketika transaksi bermasalah.
Sebagian merchant mungkin menggunakan aplikasi gratis dan perangkat yang sudah dimiliki, sehingga incremental cost sangat kecil. Merchant lain memiliki sistem POS, accounting, multi-outlet integration, atau back-office yang lebih kompleks.
Karena itu kebijakan MDR nol menghapus satu variable transaction fee, bukan seluruh biaya operating digital payment.
QRIS sudah masuk skala massal
Hingga Juni 2026, QRIS memiliki 65,77 juta pengguna dan 44,86 juta merchant, dengan 96,68% merchant berasal dari UMKM. Pada semester I-2026, volume QRIS mencapai 12,55 miliar transaksi.[3]
Pada Juli, jumlah merchant meningkat menjadi 45,46 juta, dengan 96,69% di antaranya UMKM.[4] Pada Agustus, volume transaksi QRIS masih tumbuh 67,22% dibanding tahun sebelumnya.[5]
Dengan skala seperti ini, perubahan kecil pada pricing infrastructure dapat memiliki dampak luas secara agregat.
Jangan samakan volume transaksi dengan tambahan konsumsi
Pertumbuhan QRIS yang tinggi bukan berarti konsumsi masyarakat bertambah dengan persentase yang sama.
Lima pembayaran digital kecil dapat menggantikan satu transaksi tunai sebelumnya. Customer juga bisa hanya berpindah channel pembayaran.
Karena itu keberhasilan QRIS sebagai infrastruktur pembayaran sebaiknya dipisahkan dari pertanyaan tentang pertumbuhan consumer spending.
Bagi merchant, yang lebih relevan adalah apakah metode pembayaran mengurangi friction pada checkout.
Checkout friction memang punya nilai ekonomi
Customer yang tidak membawa cash dulu mungkin membatalkan pembelian atau mencari ATM. Dengan QRIS, transaksi dapat diselesaikan menggunakan aplikasi pembayaran dari berbagai PJP yang terhubung ke standar yang sama.[2]
Semakin sedikit friction, semakin kecil risiko transaksi gagal hanya karena metode pembayaran.
Dampaknya sulit dihitung secara universal, tetapi convenience memiliki nilai, terutama untuk pembelian kecil dan spontan.
Kecepatan bukan hanya urusan customer
Payment juga memengaruhi throughput kasir. Merchant dengan antrean tinggi perlu memperhatikan berapa lama transaksi diselesaikan, apakah customer memasukkan nominal sendiri, apakah merchant harus memeriksa notifikasi, dan bagaimana error ditangani.
Untuk volume rendah, perbedaan beberapa detik mungkin tidak penting. Di transportasi, F&B cepat saji, event, parkir, atau retail padat, beberapa detik per transaksi dapat menjadi operational variable.
Itulah mengapa BI juga mengembangkan berbagai mode QRIS untuk kebutuhan transaksi yang berbeda.
Reconciliation sering lebih penting daripada fee
Banyak bisnis kecil masih mengukur pembayaran hanya dari pertanyaan “uang sudah masuk atau belum”.
Ketika transaksi bertambah, pertanyaan berubah. Berapa transaksi POS? Berapa QRIS yang sukses? Apakah settlement sesuai? Apakah ada duplicate entry? Apakah transaksi cancelled sudah direconcile?
Digital payments menghasilkan transaction trail yang dapat meningkatkan visibility, tetapi hanya jika merchant benar-benar menggunakannya.
Reconciliation yang buruk dapat menghilangkan sebagian manfaat digitalisasi.
Jangan mengandalkan screenshot pembayaran
Merchant perlu memastikan payment success melalui sistem atau notifikasi resmi, bukan hanya screenshot dari customer.
Ini relevan di tengah meningkatnya risiko scam dan manipulasi bukti transaksi. BI juga mengingatkan pengguna untuk memeriksa nama merchant serta notifikasi transaksi setelah pembayaran berhasil.[2]
MDR turun tidak mengubah kebutuhan fundamental tersebut.
Refund perlu dirancang dengan baik
Dalam banyak bisnis, payment bukan akhir customer journey. Order bisa salah, stok habis, transaksi duplicate, atau customer meminta refund.
Merchant sebaiknya mengetahui bagaimana refund diproses oleh PJP yang digunakan, siapa yang memiliki authority, bagaimana approval dilakukan, dan bagaimana pencatatannya masuk kembali ke accounting.
Semakin besar volume digital, semakin penting post-payment workflow.
Fee nol tidak seharusnya mendorong perang harga
Secara teori merchant bisa menggunakan penghematan MDR untuk menurunkan harga. Tetapi tidak ada alasan setiap merchant harus melakukannya.
Penghematan bisa digunakan untuk mempertahankan margin, memperbaiki service, menutup kenaikan biaya input, meningkatkan employee productivity, atau berinvestasi pada sistem.
Kebijakan pembayaran menciptakan efisiensi. Cara efisiensi tersebut dibagi antara merchant dan customer tetap merupakan keputusan bisnis.
Merchant perlu melihat average ticket
Kebijakan baru membuat transaction segmentation menjadi lebih penting.
Berapa persen transaksi merchant berada di bawah Rp100.000? Berapa average ticket? Berapa transaksi di atas threshold? Berapa kontribusi QRIS terhadap total payment mix?
Tanpa data tersebut, merchant tidak tahu apakah perubahan MDR sangat material atau hanya kecil.
Ini adalah contoh bagaimana digitalisation seharusnya mendorong pengambilan keputusan berbasis transaksi nyata.
Micro merchant punya posisi berbeda
Usaha Mikro sudah memperoleh MDR 0% untuk transaksi hingga Rp500.000 sebelum perubahan 1 Oktober.[1][2]
Karena itu narasi “mulai 1 Oktober semua UMKM baru gratis MDR hingga Rp100.000” tidak akurat.
Perubahan lebih signifikan justru memperluas benefit transaksi kecil ke merchant di luar segmen mikro.
Ini penting dalam komunikasi publik agar kebijakan tidak disederhanakan secara keliru.
Business besar juga bisa mendapat manfaat
Retail chain, café network, fast-food operator, pharmacy, atau merchant dengan jutaan transaksi kecil dapat mengakumulasi fee cukup besar.
Untuk bisnis besar, dampaknya mungkin tidak terlihat pada satu transaksi, tetapi bisa material di portfolio.
Di sini finance team perlu menghitung perubahan payment cost secara tahunan dan mempertimbangkannya dalam merchant-acquiring strategy.
Payment mix tetap perlu diversifikasi
MDR 0% tidak berarti setiap merchant sebaiknya hanya menerima QRIS.
Customer memiliki preferensi berbeda. Ada cash, debit, credit card, transfer, QRIS, dan payment method lain.
Business resilience justru membutuhkan kemampuan tetap beroperasi jika satu rail atau provider mengalami gangguan.
Payment convenience tidak seharusnya berubah menjadi single-point dependency.
Merchant perlu memonitor settlement, bukan hanya sales
Penjualan terjadi ketika customer membayar. Cash availability terjadi ketika dana sudah dapat digunakan merchant.
Keduanya tidak selalu identik waktunya.
Bisnis dengan cash cycle ketat perlu memahami settlement schedule PJP, terutama jika volume harian besar. Satu hari delay pada bisnis high-volume dapat lebih penting daripada penghematan beberapa basis poin fee.
Transaction trail bisa memberi manfaat kedua
BI dan berbagai kebijakan digitalisasi UMKM menekankan bahwa pembayaran digital juga membantu pencatatan usaha.[3]
Record transaksi yang lebih rapi dapat membantu owner melihat jam penjualan, average ticket, pola repeat, seasonal behaviour, dan payment mix. Dalam konteks tertentu, data transaksi juga bisa menjadi bagian dari evidence usaha ketika mencari pembiayaan.
Tetapi menggunakan QRIS tidak otomatis membuat usaha bankable. Kualitas usaha tetap menentukan.
Apa yang sebaiknya dilakukan merchant mulai 1 Oktober?
Pertama, pahami kategori merchant dan MDR yang berlaku melalui PJP. Setelah itu, lihat distribusi ticket size dan hitung berapa biaya transaksi yang benar-benar berubah.
Berikutnya, jangan berhenti di fee. Audit reconciliation, settlement, refund, fraud control, POS integration, dan payment downtime. Penghematan fee akan jauh lebih berharga jika operation-nya juga rapi.
Dengan kata lain, gunakan perubahan pricing sebagai kesempatan mengevaluasi seluruh payment economics.
Kebijakan kecil, basis transaksi sangat besar
Perubahan MDR mungkin tidak terdengar sebesar peluncuran teknologi baru. Namun dengan puluhan juta merchant dan miliaran transaksi, keputusan pricing payment infrastructure dapat menghasilkan economic effect yang nyata.[3][4]
Bagi merchant, manfaatnya tidak perlu dibesar-besarkan. MDR 0% tidak menyelesaikan problem margin, tidak menghapus biaya digital, dan tidak otomatis meningkatkan sales.
Tetapi ia mengurangi satu friction pada transaksi kecil.
Dan dalam bisnis dengan jutaan transaksi, mengurangi friction kecil secara konsisten sering lebih berarti daripada inovasi yang terlihat jauh lebih spektakuler.
- [1] Bank Indonesia. Kartu Kredit Indonesia dan Kebijakan MDR 0%: Sinergi dan Inovasi Perkuat Ekonomi Keuangan Digital Indonesia, 17 Agustus 2026. MDR 0% tetap berlaku bagi UMI sampai Rp500.000 dan diperluas untuk transaksi hingga Rp100.000 efektif 1 Oktober 2026.
- [2] Bank Indonesia. Quick Response Code Indonesian Standard (QRIS) dan penjelasan MDR merchant. MDR dibayar merchant dan tidak boleh dibebankan kepada konsumen.
- [3] Bank Indonesia. Karya Kreatif Indonesia 2026, 21 Agustus 2026. QRIS: 65,77 juta pengguna, 44,86 juta merchant, 96,68% UMKM per Juni 2026.
- [4] Bank Indonesia. QRIS Antarnegara Raih Pengakuan Dunia pada 50-in-5 Awards, 22 September 2026. Merchant QRIS mencapai 45,46 juta pada Juli 2026; 96,69% UMKM.
- [5] Bank Indonesia. BI-Rate Tetap 5,75%, 23 September 2026. Volume transaksi QRIS Agustus tumbuh 67,22% YoY.
- Artikel tidak mengasumsikan seluruh transaksi QRIS berada di bawah Rp100.000. Contoh unit economics bersifat ilustratif dan bukan statistik merchant nasional. MDR 0% menghilangkan biaya MDR pada transaksi yang memenuhi syarat, bukan seluruh operating cost pembayaran digital. Artikel ini juga dibedakan dari artikel GATICORP sebelumnya tentang Open API dan digital-payment infrastructure; fokusnya khusus pada merchant unit economics.
Published: 27 September 2026